L’essentiel à retenir : dès le 1er mars 2025, la réforme fiscale abaisse le seuil d’exonération des cotisations sociales à 50 % du SMIC pour les nouveaux contrats d’apprentissage. Cette mesure impacte directement votre salaire net, alors que les barèmes bruts continuent de progresser selon votre âge et votre ancienneté. Anticipez cette baisse de revenus pour optimiser votre budget annuel.
La réforme fiscale de mars 2025 modifie en profondeur le calcul du salaire net des apprentis. L’exonération des cotisations sociales passe de 79 % à 50 % du SMIC pour tous les contrats signés à partir du 1er mars. Cette baisse du seuil d’exonération réduit mécaniquement le montant perçu chaque mois, même si les grilles de rémunération brute restent inchangées.
Maîtriser les barèmes légaux, les mécanismes de majoration et les aides complémentaires devient indispensable pour anticiper votre budget et négocier votre contrat en toute connaissance de cause.
Infographie — salaire alternance 2025
Barème légal et grille du salaire en alternance 2025
En 2025, le salaire d’un apprenti varie de 27 % à 100 % du SMIC selon l’âge. La réforme de mars 2025 impose des cotisations sociales dès 50 % du SMIC, impactant directement le net perçu. Ces seuils légaux progressent chaque année suivant l’ancienneté du contrat.
L’équilibre financier d’un parcours en alternance repose sur une structure de rémunération par paliers, où chaque anniversaire ou année validée modifie la donne budgétaire.
Les paliers par tranche d’âge et année d’exécution
Pour les mineurs, la rémunération oscille entre 27 % et 55 % du SMIC. Les apprentis de 18 à 20 ans perçoivent, eux, de 43 % à 67 % selon l’avancement.
Le curseur se déplace pour les 21-25 ans, atteignant 53 % à 78 % du salaire minimum. À partir de 26 ans, le montant atteint systématiquement 100 % du SMIC.
La progression entre la première et la troisième année s’opère sans intervention manuelle. Le contrat prévoit cette évolution automatique. C’est un droit garanti pour chaque alternant.
Le calcul basé sur le SMIC ou le salaire conventionnel
Le Salaire Minimum Conventionnel (SMC) prend le dessus si son montant dépasse le SMIC. L’employeur a l’obligation légale d’appliquer ce barème plus favorable.
Les accords de branche définissent parfois des grilles spécifiques. Le jeune doit toujours bénéficier du montant le plus avantageux. C’est une règle de protection sociale fondamentale.
Le contrat de travail précise obligatoirement la base de calcul retenue. Cette mention assure la transparence totale des fiches de paie. Cela évite tout litige sur le salaire en alternance 2025.
Impact de la réforme de 2025 sur votre salaire net
La réforme de 2025 modifie le calcul du net pour tous les contrats signés à partir du 1er mars.
L’assujettissement aux cotisations dès 50% du SMIC
Le seuil de déclenchement des charges sociales s’établit désormais à 0,5 SMIC. Avant, l’exonération grimpait jusqu’à 0,79 SMIC. Ce changement réduit l’avantage fiscal historique.
Pour un apprenti de plus de 21 ans, la baisse est palpable. La différence atteint plusieurs dizaines d’euros mensuels. Cette érosion varie selon chaque profil spécifique.
Cette règle vise uniquement les contrats signés dès le 1er mars 2025. Le changement est immédiat pour les nouveaux entrants. Une rupture entre générations de contrats apparaît.
Comparaison entre les contrats signés avant et après mars 2025
Les contrats en cours conservent l’ancienne exonération. Signés avant mars 2025, ils maintiennent le régime fiscal précédent. La stabilité contractuelle est ainsi préservée.
L’écart de net entre deux contrats devient un point de vigilance. À âge égal, les sommes perçues diffèrent désormais. Cette disparité résulte directement de la nouvelle législation.
Situation du contrat
Salaire Brut (est.)
Cotisations (estimées)
Salaire Net (estimé)
Contrat avant mars 2025
1000 €
0 €
1000 €
Contrat après mars 2025 (21-25 ans)
1000 €
15 €
985 €
Contrat après mars 2025 (26 ans+)
1800 €
180 €
1620 €
Cette perte nette liée à la fiscalité justifie une anticipation rigoureuse. Vérifiez votre bulletin dès le premier mois pour éviter toute surprise.
Mécanismes de majoration et évolutions automatiques
Au-delà des réformes globales, votre rémunération évolue aussi selon des événements personnels ou académiques précis.
Le passage à la tranche d’âge supérieure en cours de contrat
L’augmentation de votre salaire s’applique dès le premier jour du mois suivant votre anniversaire. Il s’agit d’une règle stricte prévue par le Code du travail. L’employeur doit ajuster le montant automatiquement.
Trois paliers déclenchent une revalorisation : 18, 21 et 26 ans. Chaque franchissement modifie le pourcentage du SMIC applicable à votre situation. Vérifiez attentivement votre bulletin de paie lors de ces étapes.
Le suivi de votre salaire en alternance 2025 nécessite de surveiller ces points clés :
Règle du mois suivant l’anniversaire
Vigilance sur le passage aux 18 ans
Impact majeur des 21 ans
Alignement SMIC à 26 ans
Les bonus liés au niveau de diplôme et aux formations spécifiques
Une majoration de 15 points s’applique pour les licences professionnelles ou les masters préparés en une seule année. Ce bonus s’ajoute systématiquement au pourcentage de base défini par votre âge. Cela valorise l’acquisition rapide de compétences.
Cette règle impose des conditions de diplôme de même niveau. Le bonus ne peut être activé que si votre nouveau titre est équivalent au précédent. La cohérence du parcours académique est ici déterminante pour votre rémunération.
Certains titres RNCP et certifications professionnelles spécifiques ouvrent également droit à ces ajustements salariaux. Ces dispositifs soutiennent votre progression financière durant la formation. Sollicitez votre CFA pour valider votre éligibilité.
Règles spécifiques à la succession de contrats d’apprentissage
Si vous enchaînez plusieurs contrats, le droit protège votre niveau de vie en évitant toute régression salariale.
Le maintien de la rémunération précédente après l’obtention d’un titre
Le cadre légal garantit que votre nouveau salaire ne peut être inférieur au précédent. C’est le principe du maintien de l’acquis après l’obtention d’un diplôme. Cette protection sécurise votre parcours financier.
L’arbitrage entre le barème lié à votre âge et ce maintien est simple. Votre employeur doit appliquer le montant le plus élevé des deux calculs. Ce mécanisme s’active de manière automatique lors de la signature.
Cette règle prévaut même si vous décidez de changer d’entreprise. La continuité de votre parcours d’apprentissage est ainsi protégée financièrement. Cela évite toute précarisation lors d’une montée en compétences.
Cela concerne les contrats signés avec le même employeur ou un nouveau. Votre rémunération minimale reste donc un socle stable et protecteur.
Distinctions avec le contrat de professionnalisation
Les bases de calcul diffèrent sensiblement entre les deux dispositifs. Le contrat de professionnalisation utilise souvent le SMIC complet comme référence. Cela s’applique même pour les plus jeunes selon le diplôme initial possédé.
Les différences de charges sociales marquent également une rupture nette. L’apprentissage demeure globalement moins chargé pour le salarié. Pourtant, la réforme de 2025 réduit cet avantage historique pour les nouveaux contrats.
Le statut du salarié en « pro » se rapproche du droit commun. Vous êtes souvent considéré comme un collaborateur classique avec moins d’exonérations. Le salaire en alternance 2025 en apprentissage conserve des spécificités propres.
Voici les points de divergence majeurs à retenir :
Base SMIC vs pourcentage du salaire minimum.
Différences de cotisations sociales selon la date du contrat.
Impact du niveau de diplôme initial sur la grille.
Avantages complémentaires et cadre fiscal de l’alternant
Votre rémunération réelle ne se limite pas au virement mensuel, grâce à des dispositifs d’aide et une fiscalité allégée.
L’exonération d’impôt sur le revenu et la prime d’activité
Le fisc préserve votre pouvoir d’achat. En 2025, les revenus des apprentis bénéficient d’une exonération d’impôt. Ce seuil correspond environ au montant du SMIC annuel.
La prime d’activité complète vos ressources. Vous devez percevoir au moins 1082 euros net social par mois. La CAF assure le versement de cette aide. Elle exige une résidence stable en France.
Vos droits dépendent de vos déclarations. Le calcul repose sur les revenus des trois derniers mois. Une déclaration trimestrielle rigoureuse évite toute interruption de paiement. C’est une démarche indispensable.
L’avantage s’étend au cercle familial. L’exonération fiscale profite aussi aux parents. Cela s’applique si l’apprenti est rattaché à leur foyer fiscal pour l’imposition.
Les aides annexes et la prise en compte des avantages en nature
Le financement du permis de conduire évolue. L’aide forfaitaire de 500 euros disparaît en février 2026. Actuellement, elle reste accessible aux apprentis majeurs sans condition de ressources spécifiques.
Les avantages en nature impactent le net. L’employeur peut déduire le logement ou la nourriture. Cette retenue est plafonnée à 75 % de la valeur de sécurité sociale. Elle respecte des limites strictes.
La mobilité constitue un poste de dépense soutenu. L’entreprise prend obligatoirement en charge vos frais de transport. Elle rembourse au moins 50 % de votre abonnement aux transports publics. C’est un droit garanti.
Plusieurs dispositifs financiers soutiennent votre quotidien professionnel :
Aide permis 500€
Remboursement transport 50%
Tickets restaurant ou cantine
Aide au premier équipement
La réforme de mars 2025 modifie durablement l’équilibre financier de l’alternance. Comprendre les paliers d’âge, anticiper l’impact des cotisations sociales et mobiliser les aides complémentaires vous permettra de construire un budget réaliste et de négocier votre contrat en position de force. Le salaire en alternance 2025 reste un tremplin vers l’emploi, à condition d’en maîtriser tous les rouages dès la signature.
FAQ
Quelle est la grille de rémunération prévue pour un alternant en 2025 ?
En 2025, votre rémunération brute minimale est indexée sur un pourcentage du SMIC ou du salaire minimum conventionnel (SMC) s’il s’avère plus avantageux. Ce barème évolue selon votre âge et votre progression dans le cursus : les moins de 18 ans perçoivent entre 27 % et 55 % du SMIC, tandis que les 18-20 ans bénéficient d’une fourchette allant de 43 % à 67 %. Pour les profils de 21 à 25 ans, le taux oscille entre 53 % et 78 % du salaire de référence.
Les alternants âgés de 26 ans et plus accèdent, dès la signature de leur contrat, à une rémunération correspondant à 100 % du SMIC ou du salaire conventionnel de l’emploi occupé. Il est impératif de souligner que toute revalorisation légale du SMIC au cours de l’année 2025 entraînera un ajustement automatique et proportionnel de votre fiche de paie.
Comment la réforme de mars 2025 impacte-t-elle le calcul du salaire net ?
La réforme fiscale introduit une modification structurelle majeure pour les contrats conclus à compter du 1er mars 2025. Désormais, le seuil d’exonération des cotisations salariales, de la CSG et de la CRDS est abaissé à 50 % du SMIC. Par conséquent, la fraction de votre rémunération excédant ce palier sera soumise aux prélèvements sociaux, ce qui peut induire une diminution du salaire net perçu par rapport aux anciennes dispositions.
À l’inverse, si votre contrat a été finalisé avant le 28 février 2025, vous conservez le bénéfice du cadre législatif précédent. Dans ce cas précis, l’exonération des charges sociales s’applique jusqu’à 79 % du SMIC, et vous demeurez totalement dispensé du paiement de la CSG et de la CRDS sur l’ensemble de vos revenus d’apprentissage.
Quelles sont les règles de majoration en cas d’anniversaire ou de nouveau diplôme ?
Le passage à une tranche d’âge supérieure constitue un déclencheur d’augmentation automatique de votre salaire. Cette revalorisation prend effet dès le premier jour du mois suivant votre anniversaire. Par exemple, franchir le cap des 18, 21 ou 26 ans déclenche immédiatement l’application du nouveau pourcentage légal prévu par la grille nationale.
Par ailleurs, une majoration de 15 points peut être accordée si vous préparez un diplôme de même niveau qu’un titre déjà obtenu, ou si la durée de votre contrat est inférieure ou égale à un an. En cas de succession de contrats, la législation sécurise votre parcours : votre nouvelle rémunération ne peut être inférieure à celle perçue lors de la dernière année de votre précédent contrat d’apprentissage.
À quelles aides financières et avantages fiscaux un apprenti peut-il prétendre ?
Au-delà du salaire, vous bénéficiez d’un cadre fiscal privilégié. Vos revenus sont exonérés d’impôt sur le revenu dans la limite d’un montant annuel proche du SMIC. De plus, si votre salaire net excède environ 1082 euros, vous devenez éligible à la prime d’activité versée par la CAF, sous réserve d’une déclaration trimestrielle de vos ressources.
L’accompagnement financier inclut également des dispositifs concrets pour faciliter votre quotidien. Vous pouvez solliciter une aide forfaitaire de 500 euros pour le passage du permis de conduire B. Enfin, votre employeur a l’obligation légale de prendre en charge au moins 50 % de vos frais d’abonnement aux transports publics pour vos trajets entre votre domicile et votre lieu de travail.
Chaque événement familial — mariage, naissance, congé parental, congé paternité — déclenche des modifications concrètes sur le bulletin de salaire, souvent méconnues du salarié comme du gestionnaire RH. La gestion de la paie en cas d’événement familial repose sur trois piliers : la mise à jour du taux de prélèvement à la source, la déclaration en DSN dans les délais légaux, et l’application des droits conventionnels. La DSN permet aujourd’hui une transmission dématérialisée des événements familiaux aux organismes sociaux, réduisant sensiblement les délais de traitement. La vigilance des équipes RH n’a jamais été aussi décisive : toute erreur de déclaration expose l’entreprise à des régularisations coûteuses et à des réclamations salariées.
Mariage, naissance, congé parental, paternité, mi-temps thérapeutique : chaque étape de la vie familiale laisse une trace sur le bulletin de paie, parfois discrète, parfois radicale. Pourtant, les mécanismes qui régissent ces modifications — taux PAS, IJSS, subrogation, SFT, DSN — restent souvent obscurs, aussi bien pour le salarié qui les subit que pour le gestionnaire de paie qui doit les anticiper. Ce guide décrypte, événement par événement, ce qui change concrètement sur la fiche de paie, qui doit agir, dans quel délai, et à combien s’élève réellement la rémunération nette.
Mariage et PACS : des modifications discrètes mais réelles sur la fiche de paie
Le mariage ou le PACS ne modifie pas le salaire brut d’un salarié. Mais leurs effets sur le net perçu et sur les obligations déclaratives de l’employeur sont bien réels — et sous-estimés.
Ce qui change concrètement sur le bulletin
Le principal impact porte sur le taux de prélèvement à la source. Après un mariage ou un PACS, le salarié peut opter pour un taux commun ou individualisé via son espace impots.gouv.fr. Ce nouveau taux est transmis à l’employeur par la DGFiP et appliqué en paie dans un délai moyen de deux mois via la DSN.
Le salaire brut reste inchangé, mais le net imposable peut évoluer sensiblement selon le choix effectué. Comme le souligne Élodie Moreau, directrice juridique du cabinet Francis Lefebvre : « Les entreprises sous-estiment l’impact fiscal des PACS sur la paie : contrairement au mariage, l’absence de déclaration conjointe oblige à appliquer des taux de prélèvement à la source individualisés, ce qui génère 22 % des erreurs de retenue à la source selon notre enquête 2025. »
Démarches côté salarié et côté employeur
Le salarié doit informer son employeur de son changement de situation matrimoniale pour mettre à jour son dossier RH : modification du bénéficiaire de la mutuelle, désignation des ayants droit en prévoyance, actualisation du contrat si nécessaire. L’employeur intègre ces données dans la DSN, qui permet une transmission dématérialisée des changements de situation familiale aux organismes concernés.
Le mariage ouvre également droit à un congé exceptionnel pour événement familial de 4 jours ouvrables selon le Code du travail, rémunéré à 100 % — durée souvent majorée par la convention collective applicable. Ce congé doit figurer sur le bulletin de paie avec son code spécifique.
Exemple chiffré : impact net d’un mariage sur la paie
Prenons un salarié célibataire percevant 2 800 € brut mensuel, avec un taux PAS individuel de 8,1 %. Après mariage avec un conjoint sans revenu, le foyer peut opter pour un taux commun — qui sera mécaniquement plus faible, le conjoint sans revenu abaissant la moyenne du foyer. Le gain mensuel net, bien que variable selon la situation fiscale exacte, peut représenter plusieurs dizaines d’euros dès le premier mois d’application du nouveau taux.
La démarche est simple mais doit être engagée rapidement sur impots.gouv.fr pour éviter deux mois de sur-prélèvement avant régularisation annuelle.
Naissance et adoption : les nouvelles lignes qui apparaissent sur le bulletin de paie
La naissance d’un enfant est l’événement familial qui génère le plus de modifications croisées entre le bulletin de paie, la DSN et les organismes sociaux. Les impacts diffèrent radicalement selon que le parent est agent public ou salarié du privé.
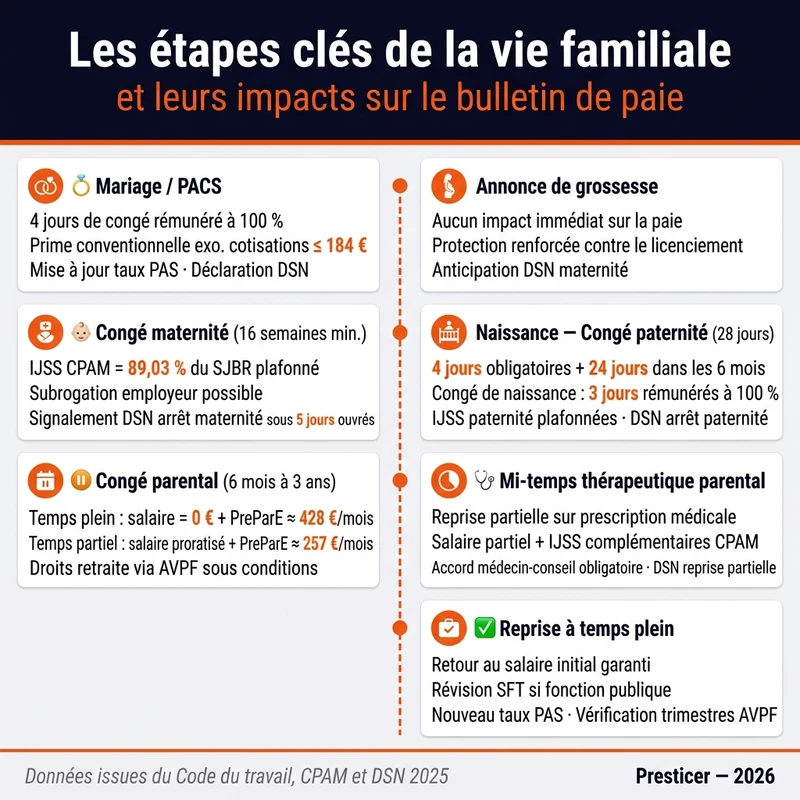
Les étapes clés de la vie familiale et leurs impacts sur le bulletin de paie
Le supplément familial de traitement (SFT) : réservé aux agents publics
Le SFT est une prestation versée directement par l’employeur public à tout agent ayant au moins un enfant à charge. Il se compose d’une part fixe et d’une part proportionnelle au traitement indiciaire brut, avec un plancher garanti. Les montants exacts varient selon l’indice de traitement de l’agent et sont définis par le décret n°85-1148 et les grilles en vigueur — consultez votre service RH ou le portail de votre employeur public pour connaître le montant applicable à votre situation.
Le SFT est revalorisé par référence à l’évolution de la valeur du point d’indice de la fonction publique. Il est cumulable avec les prestations familiales versées par la CAF. Marc Dubois, inspecteur général honoraire de l’administration, rappelle que « le SFT doit être recalculé dans les 48 heures suivant la réception d’un justificatif de naissance, sous peine de remise en cause de la régularité des comptes de la fonction publique ».
Secteur privé : allocations, mutuelle et plafond de la sécurité sociale
Dans le privé, les allocations familiales transitent par la CAF et n’apparaissent pas sur le bulletin de paie. Mais la naissance produit plusieurs effets indirects : le taux de prélèvement à la source baisse dès que la naissance est déclarée sur impots.gouv.fr, la mutuelle doit intégrer l’enfant comme ayant droit, et certaines conventions collectives prévoient une prime de naissance.
Le plafond annuel de la sécurité sociale 2025 (43 992 €) constitue la référence pour le calcul des indemnités journalières à venir lors d’un futur congé maternité ou paternité. Les plafonds de ressources pour les allocations familiales ont par ailleurs été révisés à la hausse de 3,2 % en 2025 (décret n°2024-1289).
Démarches DSN et délais à respecter
La naissance doit être déclarée via un bloc spécifique de la DSN dans les 5 jours ouvrés suivant l’événement pour les arrêts de travail associés. Sophie Laurent, consultante RH chez Deloitte France, avertit : « Une déclaration tardive de naissance expose l’entreprise à des régularisations CPAM et à des réclamations salariées ; la rigueur sur les délais DSN est non négociable. »
La responsabilité est partagée : le salarié transmet l’acte de naissance ou le jugement d’adoption au service RH, qui procède à la mise à jour DSN. En cas d’oubli, une DSN rectificative reste possible avant la clôture du mois suivant.
Congé maternité et paternité : décryptage de la rémunération pendant l’absence
Congé maternité : indemnités journalières, maintien de salaire et calcul réel
Pendant le congé maternité, la salariée perçoit des indemnités journalières de la Sécurité sociale (IJSS) calculées à 89,03 % du salaire journalier de base, dans la limite du plafond journalier SS. Si la convention collective prévoit un maintien intégral de salaire, l’employeur verse un complément via la subrogation pour atteindre 100 % du net.
Exemple : une salariée percevant 3 200 € brut mensuel verra ses IJSS calculées sur la base de son salaire journalier brut plafonné. Sans clause de maintien, le net perçu sera inférieur au salaire habituel — une réalité loin d’être universellement compensée dans le secteur privé.
Congé paternité et d’accueil de l’enfant : 25 jours, mais quel salaire ?
Depuis la réforme applicable en 2021, le congé de paternité et d’accueil de l’enfant est fixé à 25 jours calendaires (32 jours en cas de naissances multiples), dont 4 jours obligatoires à prendre immédiatement après le congé de naissance. Le mécanisme de rémunération est identique aux IJSS maternité : indemnités journalières plafonnées, versées par la CPAM, avec subrogation possible par l’employeur.
L’employeur ne peut pas faire travailler le salarié pendant les 4 premiers jours obligatoires. Les 21 jours restants doivent être pris dans les 6 mois suivant la naissance, faute de quoi le droit est définitivement perdu.
Ce que le bulletin de paie doit faire apparaître pendant ces congés
En cas de subrogation, le bulletin présente le salaire brut maintenu, avec déduction des IJSS subrogées récupérées auprès de la CPAM. Les cotisations sociales s’appliquent sur la base réelle ou maintenue selon le régime. Le net peut légèrement varier même avec un maintien à 100 % : l’assiette CSG/CRDS sur les IJSS diffère de celle du salaire classique, générant parfois quelques euros d’écart.
Congé parental d’éducation : quand le salaire s’arrête (ou presque)
Impact immédiat sur le bulletin : suspension du contrat, fin du salaire
Le congé parental d’éducation à temps plein suspend le contrat de travail : le bulletin de paie affiche un salaire brut à zéro. Le salarié perçoit alors la PreParE (Prestation partagée d’éducation de l’enfant) versée par la CAF — environ 428 €/mois au taux plein depuis le 1er avril 2024 — qui n’apparaît pas sur le bulletin de paie car elle n’est pas versée par l’employeur.
Cette suspension a des conséquences sur la retraite : seuls les trimestres couverts par l’AVPF (assurance vieillesse des parents au foyer), sous conditions de ressources, sont validés. Il est fortement conseillé de vérifier son relevé de carrière après chaque période de congé parental.
Maintien de salaire conventionnel et compte épargne temps
Certaines conventions collectives prévoient un maintien partiel de rémunération pendant le congé parental. Le compte épargne temps (CET) offre une alternative concrète : le salarié peut débloquer des jours épargnés pour compenser la perte de revenu, ce qui génère une ligne spécifique sur le bulletin.
Retour de congé parental : régularisations et remise à niveau de la paie
Au retour, l’employeur doit réintégrer le salarié dans son emploi ou un emploi similaire, mettre à jour la DSN et reprendre les cotisations sociales. Les revalorisations salariales intervenues pendant l’absence — NAO, augmentations générales — doivent être vérifiées. Rapprochez-vous de votre service RH et de votre convention collective pour connaître les règles spécifiques à votre secteur concernant l’accès au congé parental selon la composition du foyer.
Mi-temps thérapeutique parental : paie à géométrie variable
Définition et conditions d’accès au mi-temps thérapeutique
Le mi-temps thérapeutique permet à un salarié de reprendre son activité à temps partiel, sur prescription du médecin traitant et après validation du médecin-conseil de la CPAM. Dans le contexte de la parentalité, il intervient notamment après un congé maternité prolongé par un arrêt maladie, ou après toute période d’incapacité temporaire liée à la grossesse ou à l’accouchement. L’accord de l’employeur et l’avis du médecin du travail sont requis. Ce dispositif est distinct du congé parental : il relève du régime des arrêts maladie, avec une prise en charge par l’Assurance maladie pour la partie non travaillée.
Comment se construit la rémunération sur le bulletin
La rémunération combine deux flux distincts : le salaire à temps partiel versé par l’employeur et les IJSS complémentaires versées par la CPAM pour la partie non travaillée. Exemple : un salarié à 2 400 € brut en mi-temps perçoit 1 200 € brut de son employeur, auxquels s’ajoutent des IJSS de la CPAM — la somme pouvant approcher, voire dépasser, le salaire antérieur à temps plein dans certaines configurations. Chaque flux supporte ses propres cotisations sociales, et la DSN doit signaler la reprise partielle tout en maintenant l’arrêt initial.
Le supplément familial de traitement : un avantage méconnu de la fonction publique
Qui y a droit et comment il est calculé
Tout agent public ayant au moins un enfant à charge bénéficie du SFT. Il se compose d’une part fixe et d’une part proportionnelle à l’indice de traitement, avec un plancher garanti. Les montants exacts varient selon l’indice de l’agent et les grilles réglementaires en vigueur (décret n°85-1148) — votre service RH ou le portail de votre employeur public sont les sources à consulter pour connaître le montant applicable à votre situation. Une majoration spécifique s’applique pour les enfants en situation de handicap.
Indexation, cumul et cas particuliers
Le SFT est revalorisé par référence à l’évolution de la valeur du point d’indice de la fonction publique — et non selon l’indice des prix à la consommation. Il est cumulable avec les prestations CAF et apparaît comme une ligne distincte sur le bulletin de paie de l’agent public. En cas de garde alternée, le SFT est partagé entre les deux parents agents publics. En cas de divorce ou de PACS, seul un des deux parents peut le percevoir au sein du même foyer fiscal.
À retenir
Le SFT ne figure sur le bulletin que des agents publics — État, territoriale, hospitalière. Il est soumis aux cotisations sociales et à l’impôt sur le revenu, contrairement à certaines idées reçues. Sa mise à jour doit intervenir dans les 48 heures suivant la réception du justificatif de naissance pour respecter les exigences des audits de la Cour des comptes.
Événement familial
Droits ouverts
Impact salaire brut
Impact salaire net
Délai légal
Mariage / PACS
4 jours ouvrables congé rémunéré, prime conventionnelle éventuelle
Maintien du brut pendant le congé
Net maintenu + ajustement taux PAS
Justificatif sous 8 jours
Naissance / Adoption
3 jours congé naissance, congé maternité/paternité, SFT (public)
Brut maintenu congé naissance ; IJSS pour maternité/paternité
Net variable selon subrogation
DSN sous 5 jours ouvrés
Congé parental temps plein
Suspension contrat, PreParE CAF ≈ 428 €/mois
Salaire brut = 0 €
Salaire net = 0 € + PreParE CAF
Demande 1 mois avant
Congé parental temps partiel
Salaire proratisé, PreParE réduite ≈ 257 €/mois
Tableau récapitulatif : paie, famille et événements de vie — ce qui change selon votre situation
Chaque événement familial a ses propres règles en matière de paie. Ce tableau de synthèse vous permet d’identifier rapidement les droits ouverts et leurs impacts. Les montants indiqués sont indicatifs et varient selon votre convention collective et votre situation personnelle.
Événement familial
Droits ouverts
Impact salaire brut
Impact salaire net
Délai légal
Mariage / PACS
4 jours ouvrables congé rémunéré, prime conventionnelle éventuelle
Maintien du brut
Net maintenu + ajustement taux PAS
Justificatif sous 8 jours
Naissance / Adoption
3 jours congé naissance, congé paternité 25 jours calendaires, allocations CAF
Brut maintenu congé naissance ; IJSS pour maternité/paternité
Net variable selon subrogation ; IJSS ≈ 89,03 % du SJBR plafonné
DSN sous 5 jours ouvrés
Congé parental temps plein
Suspension contrat, PreParE CAF ≈ 428 €/mois
Salaire brut = 0 €
Salaire net = 0 € + PreParE CAF
Demande 1 mois avant
Congé parental temps partiel
Salaire proratisé, PreParE réduite ≈ 257 €/mois
Brut proratisé
Net proratisé + PreParE partielle
Demande 1 mois avant
Mi-temps thérapeutique parental
Reprise partielle sur prescription médicale, IJSS complémentaires CPAM
Salaire partiel
Salaire partiel + IJSS CPAM
Accord médecin-conseil avant reprise
SFT (fonction publique)
Supplément indexé sur le point d’indice dès le 1er enfant à charge
Ligne spécifique SFT au brut
Soumis cotisations et impôt
Mise à jour sous 48 h
Ce récapitulatif couvre les principales situations d’impact d’un événement familial sur la paie. Consultez votre service RH ou votre convention collective pour les règles propres à votre secteur.
DSN et vie familiale : comment les événements doivent être déclarés en 2025
La DSN permet aujourd’hui une transmission dématérialisée des événements familiaux aux organismes sociaux, réduisant les délais de traitement de façon significative par rapport aux démarches papier antérieures. Pour les gestionnaires de paie, maîtriser ces flux est désormais une obligation légale autant qu’un enjeu opérationnel.
Les nouveautés DSN 2023-2025 pour les événements familiaux
La DSN intègre désormais des blocs dédiés aux événements familiaux — naissance, mariage, PACS, congé maternité, paternité et parental — transmis de façon dématérialisée à l’URSSAF et à la CPAM. Les attestations de salaire papier ont été supprimées pour la grande majorité des cas. Tout signalement doit intervenir dans les 5 jours ouvrés suivant l’événement.
Les erreurs fréquentes des gestionnaires de paie et comment les éviter
Oubli de mise à jour du taux PAS après mariage/PACS : selon Élodie Moreau (Francis Lefebvre), le PACS génère 22 % des erreurs de retenue à la source. Bonne pratique : déclencher la mise à jour dès réception de l’acte.
Déclaration tardive du congé maternité en DSN : risque de régularisation CPAM et réclamation salarié. Délai impératif : 5 jours ouvrés.
Mauvaise date de début de congé parental : entraîne une suspension incorrecte du contrat et des droits CAF erronés.
Absence de subrogation alors que la convention collective l’impose : le salarié ne perçoit pas le maintien de salaire attendu.
À retenir
La gestion de la paie liée aux événements familiaux via la DSN exige rigueur et réactivité. Chaque événement familial a son bloc déclaratif, son délai et ses conséquences en cas d’erreur. Automatiser ces alertes reste la meilleure garantie de conformité.
Conclusion
Mariage, naissance, congé parental, SFT : chaque étape de la vie familiale laisse une empreinte précise sur le bulletin de paie. La réglementation évolue vite — congé paternité fixé à 25 jours calendaires, plafonds CAF révisés, SFT indexé sur le point d’indice de la fonction publique — et les gestionnaires de paie doivent rester en veille permanente. Vérifiez dès aujourd’hui vos procédures DSN, consultez votre convention collective et rapprochez-vous de votre service RH pour sécuriser chaque déclaration. La conformité n’est pas une contrainte : c’est la protection de vos salariés et de votre entreprise.
Questions fréquentes sur la paie et les événements familiaux
Mon employeur est-il obligé de maintenir mon salaire pendant un congé maternité ?
Non, l’employeur n’est pas tenu au maintien intégral du salaire : c’est la Sécurité sociale qui verse des indemnités journalières, selon les conditions prévues par le Code du travail. Le bulletin de paie doit cependant refléter cette indemnisation, via la subrogation si l’employeur avance les sommes.
Le congé paternité est-il rémunéré à 100 % du salaire ?
Non, les indemnités journalières de la Sécurité sociale sont plafonnées et ne couvrent pas toujours l’intégralité du salaire. Depuis la réforme applicable en 2021, ce congé est fixé à 25 jours calendaires (32 jours en cas de naissances multiples), dont 4 jours obligatoires à prendre immédiatement après la naissance.
La naissance d’un enfant change-t-elle automatiquement mon taux de prélèvement à la source ?
Non, c’est à vous de déclarer la naissance auprès des impôts via votre espace personnel, ce qui déclenche la révision du taux. L’employeur applique ensuite le nouveau taux transmis par l’administration fiscale.
Qu’est-ce que la subrogation et comment apparaît-elle sur mon bulletin de paie ?
La subrogation signifie que l’employeur perçoit les indemnités journalières à votre place et vous verse un salaire continu. Elle figure sur le bulletin comme une ligne de maintien de salaire, compensée par une ligne de déduction des IJSS.
Peut-on cumuler le supplément familial de traitement et les allocations familiales de la CAF ?
Non, les fonctionnaires ne peuvent pas cumuler intégralement le supplément familial de traitement (SFT) avec les allocations familiales de la CAF : un mécanisme de déduction s’applique pour éviter le double bénéfice.
Comment fonctionne le compte épargne temps pendant un congé parental ?
Le salarié peut utiliser les jours épargnés sur son CET pour compléter sa rémunération ou prolonger son congé parental, selon les règles fixées par accord d’entreprise. L’impact sur la fiche de paie doit être retranscrit précisément sur le bulletin.
Quelles sont les conséquences d’un oubli de déclaration DSN lors d’un événement familial ?
Une déclaration tardive expose l’entreprise à des régularisations auprès de la CPAM et à des réclamations de la part des salariés concernés. La rigueur sur les délais de transmission DSN est non négociable : tout événement familial doit être signalé dans les 5 jours ouvrés.
Le mi-temps thérapeutique après une naissance est-il automatique ou soumis à conditions ?
Il est soumis à conditions : le médecin traitant doit prescrire la reprise à temps partiel, et l’accord de la caisse d’assurance maladie est requis. L’employeur adapte ensuite le bulletin de paie en conséquence, avec une rémunération combinant salaire partiel et IJSS complémentaires versées par la CPAM.
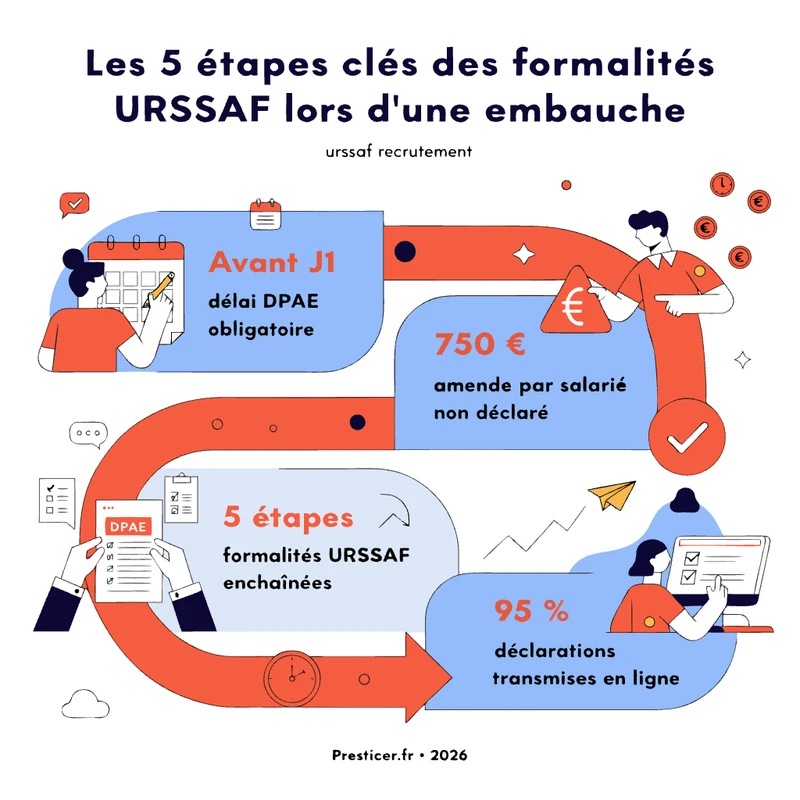
Chaque embauche déclenche des obligations URSSAF précises et datées : la DPAE doit être transmise avant le premier jour de travail du salarié, sous peine d’amende de 750 € par salarié non déclaré, portée à 1 500 € en cas de récidive. La DSN est l’obligation mensuelle unique de transmission des données sociales, remplaçant les déclarations antérieures. En tant qu’employeur, vous êtes le seul responsable légal de ces formalités.
Recruter un premier — ou un nouveau — salarié engage l’employeur dans une série d’obligations sociales dont le calendrier est réglementé à la journée près. La dématérialisation a rendu le suivi de conformité plus systématique que jamais : 95 % des déclarations sociales sont aujourd’hui transmises en ligne. Ce guide détaille chaque formalité, dans l’ordre chronologique, pour aborder votre prochaine embauche sans angle mort.
URSSAF et recrutement : pourquoi l’employeur est en première ligne
L’URSSAF n’est pas simplement un collecteur de cotisations. C’est l’interlocuteur central de tout employeur dès le premier salarié, chargé de vérifier la conformité des déclarations, des paiements et des contrats. Comme le souligne Jean-Louis Rigot, Directeur Général de la Caisse Nationale de l’URSSAF : « l’URSSAF accompagne les entreprises dans leurs obligations, tout en luttant contre les pratiques frauduleuses qui menacent le système de solidarité. »
Point fondamental : la conformité URSSAF lors d’un recrutement relève exclusivement de l’employeur. Votre expert-comptable ou votre logiciel de paie sont des outils d’aide — ils ne se substituent pas à votre responsabilité légale en cas de manquement.
La DPAE : la formalité URSSAF incontournable avant toute embauche
Ce qu’est la déclaration préalable à l’embauche
La DPAE est une obligation légale à transmettre à l’URSSAF avant le premier jour de travail du salarié. Elle renseigne l’identité de l’employeur, celle du salarié, la date et l’heure d’embauche, ainsi que le type de contrat. Elle vaut également demande d’immatriculation à la Sécurité sociale si le salarié n’en dispose pas encore — un effet souvent méconnu des dirigeants qui recrutent pour la première fois.
Comment transmettre la DPAE en pratique
La transmission s’effectue via l’espace employeur sur net-entreprises.fr, depuis un logiciel de paie compatible DSN, ou par téléphone dans certains cas limités. Un accusé de réception vous est délivré à l’issue de la transmission. Conservez-le : il constitue votre preuve de conformité en cas de contrôle.
Les 5 étapes clés des formalités URSSAF lors d’une embauche
De la DPAE au paiement des cotisations, toute embauche suit un enchaînement structuré en cinq temps : déclaration préalable, affiliation aux caisses, premier bulletin de paie, première DSN mensuelle, puis règlement des cotisations à l’échéance. L’infographie ci-dessous détaille chaque jalon et ses délais réglementaires.
Les 5 étapes clés des formalités URSSAF lors d’une embauche
DSN : la déclaration sociale nominative au cœur du dispositif
Fonctionnement et contenu de la DSN
La DSN est l’obligation mensuelle unique de transmission des données sociales : elle simplifie et remplace les déclarations antérieures en agrégeant les données de paie, le temps de travail, les arrêts maladie et les cotisations dues. Son dépôt est obligatoire pour toutes les entreprises employant des salariés, sans exception de taille ou de secteur.
Calendrier et échéances de dépôt
La DSN est transmise mensuellement, avec les cotisations dues avant le 15 du mois suivant la période de travail concernée. Point souvent ignoré : une première embauche génère une première DSN dès le mois en cours. Tout dirigeant qui recrute pour la première fois doit anticiper ce dépôt immédiat — sans attendre le mois suivant.
Obligations URSSAF selon le profil de l’employeur : ce qui change selon votre situation
Vos obligations URSSAF à l’embauche présentent des nuances selon votre statut d’employeur. Ce tableau synthétise les différences clés issues du cadre réglementaire en vigueur.
Profil employeur
DPAE
DSN mensuelle
Périodicité cotisations
Point de vigilance
TPE (< 11 salariés)
✅ Oui
✅ Oui
Trimestrielle (sur option)
Option non automatique — à demander
PME (11-49 salariés)
✅ Oui
✅ Oui
Mensuelle
Surveiller franchissement de seuil
Entreprise ≥ 50 salariés
✅ Oui
✅ Oui
Mensuelle
Vigilance multi-sites
Micro-entrepreneur
✅ Oui
✅ Dès le 1er salarié
Mensuelle ou trimestrielle
Anticiper sortie du régime micro
Particulier employeur (CESU)
✅ Via CESU
❌ Déclaration simplifiée
Mensuelle via espace CESU
DPAE reste obligatoire
Quel que soit votre profil, la DPAE s’impose avant toute embauche. Le régime du recrutement URSSAF ne souffre aucune exception.
Cotisations sociales : calcul, taux et premières échéances après l’embauche
Quelles cotisations sont dues dès le premier salarié
Dès la première embauche, vous devez vous acquitter de plusieurs familles de cotisations : assurance maladie, retraite de base (CNAV), retraite complémentaire (AGIRC-ARRCO), allocations familiales, assurance chômage et accident du travail. Chaque ligne se répartit entre part patronale et part salariale prélevée sur le bulletin. Des exonérations existent — réduction générale Fillon sur les bas salaires, dispositifs zones franches ou apprentissage — et peuvent alléger significativement la charge.
Estimer son échéance URSSAF après une embauche
Les cotisations sont dues avant le 15 du mois suivant la période de travail concernée. Les nouveaux employeurs fonctionnent sur la base d’acomptes provisionnels calculés sur les rémunérations réelles. Pour anticiper votre premier règlement, utilisez le simulateur disponible sur urssaf.fr : il calcule vos échéances selon votre effectif et votre date d’embauche, évitant ainsi tout retard.
Pénalités et contrôle URSSAF : les risques concrets d’un manquement
Les pénalités de retard : comment elles se calculent
Tout retard de paiement génère une pénalité de 0,2 % par jour de retard, plafonnée à 10 % du montant dû. Exemple concret : 2 000 € de cotisations réglées avec 15 jours de retard génèrent 60 € de pénalités. Des difficultés passagères ? Sollicitez un échéancier avant l’échéance — l’URSSAF est généralement plus réceptive aux demandes anticipées.
Le contrôle URSSAF : comment ça se passe concrètement
Un contrôle débute par un avis préalable — sauf suspicion de travail dissimulé. Les déclencheurs courants : anomalie DSN, signalement tiers ou contrôle aléatoire. Les contrôles sur micro-entreprises ont augmenté de 30 % depuis 2023. Trois bonnes pratiques : conservez vos DPAE et DSN au moins trois ans, tenez votre registre du personnel à jour, et désignez un interlocuteur unique en cas de visite.
L’espace employeur URSSAF : votre tableau de bord pour gérer l’après-embauche
Accessible sur urssaf.fr, l’Espace Employeur centralise consultation du compte, suivi des paiements, échéanciers et alertes préventives. Prendre en main cet espace dès la première embauche est la priorité absolue : c’est là que se pilote l’ensemble de votre relation avec l’organisme.
Conclusion
Maîtriser les formalités URSSAF du recrutement n’est pas une contrainte administrative de plus : c’est la condition d’un recrutement serein et juridiquement sécurisé. DPAE avant le premier jour de travail, première DSN anticipée, cotisations réglées à bonne échéance — chaque étape compte. Accédez dès aujourd’hui à votre espace employeur sur urssaf.fr, et si vous recrutez pour la première fois, rapprochez-vous d’un expert-comptable pour sécuriser l’ensemble du processus.
Questions fréquentes sur les formalités URSSAF du recrutement
Quelle est la différence entre la DPAE et la DSN lors d’une embauche ?
La DPAE est une déclaration ponctuelle à effectuer avant le premier jour de travail du salarié. La DSN, elle, est une transmission mensuelle de l’ensemble des données sociales (rémunération, absences, temps de travail) via un format dématérialisé unique.
Quand dois-je envoyer ma première DSN après avoir recruté un salarié ?
La DSN doit être transmise mensuellement, avec les cotisations dues avant le 15 du mois suivant la période de travail concernée. Tout retard expose l’employeur à des pénalités de 0,2 % par jour.
Quelles sont les sanctions si j’oublie de faire la DPAE avant l’embauche ?
Le défaut de DPAE expose l’employeur à 750 € d’amende par salarié non déclaré, portée à 1 500 € en cas de récidive, voire des poursuites pénales en cas de fraude avérée.
Un micro-entrepreneur qui embauche un salarié a-t-il les mêmes obligations URSSAF qu’une PME ?
Oui : dès qu’il emploie un salarié, le micro-entrepreneur bascule dans le régime de droit commun et doit respecter les mêmes obligations DPAE et DSN qu’une PME classique.
Comment accéder à l’espace employeur URSSAF pour gérer mes déclarations en ligne ?
Les déclarations s’effectuent via net-entreprises.fr, où 95 % des déclarations sociales sont désormais réalisées en ligne. L’Espace Employeur sur urssaf.fr permet également de suivre vos paiements, consulter vos échéanciers et recevoir des alertes préventives.
Le management directif repose sur une prise de décision unilatérale, des instructions précises et un contrôle étroit des résultats. Ancré dans la théorie X de McGregor (1960), il figure parmi les styles les plus répandus en France — l’IGAS (2025) relève que 58 % des pratiques managériales observées s’inscrivent dans ce registre. Son efficacité dépend entièrement du contexte et du profil du collaborateur. Utilisé à l’excès, il expose l’employeur à des obligations légales strictes en matière de risques psychosociaux (art. L.4121-1 du Code du travail). Maîtriser ce style, c’est savoir quand l’activer — et quand le lâcher.
Un manager qui décide seul, fixe des objectifs clairs et contrôle leur réalisation pas à pas : voilà le portrait-robot du management directif. Ce style, souvent mal compris, oscille entre outil de pilotage légitime et dérive autoritaire selon la façon dont il est manié. Cet article vous propose une grille de lecture complète — définition, fondements théoriques, avantages, limites juridiques et critères d’usage — pour que vous puissiez l’adopter avec discernement dans votre pratique quotidienne.
Management directif : définition et origines théoriques
La théorie X de McGregor, socle du management directif
En 1960, le psychologue Douglas McGregor formule deux visions antagonistes du salarié. La théorie X postule que l’individu répugne naturellement au travail, fuit les responsabilités et doit être encadré, contrôlé, voire contraint pour atteindre les objectifs fixés. C’est ce postulat qui fonde philosophiquement le management directif. À l’opposé, la théorie Y considère l’individu comme intrinsèquement motivé — socle des styles participatif et délégatif.
Les caractéristiques concrètes d’un manager directif
Sur le terrain, le manager directif se reconnaît à des comportements précis :
Prise de décision unilatérale, sans concertation
Instructions détaillées et non négociables
Communication exclusivement descendante
Contrôle régulier de l’avancement des tâches
Objectifs SMART fixés et imposés par le manager
Ce style laisse peu ou pas d’autonomie au collaborateur. Il structure, cadre, mais n’invite pas à l’initiative.
Les 4 styles de management : où se situe le management directif ?
Pour positionner le management directif, un repère s’impose : le triangle managérial. Il croise deux axes — le degré d’autorité du manager et le niveau d’implication des collaborateurs. Le style directif occupe le quadrant haute autorité / basse implication, à l’opposé du style délégatif.
Le triangle managérial : autorité vs implication
Critère
Directif
Persuasif
Participatif
Délégatif
Autonomie collaborateur
Très faible
Faible à moyen
Élevée
Totale
Prise de décision
Manager seul
Manager après explication
Concertée
Collaborateur seul
Profil adapté
Débutant
En montée en compétences
Expérimenté et motivé
Expert autonome
Risques principaux
Démotivation, RPS
Dépendance managériale
Lenteur décisionnelle
Perte de contrôle
Les études sur les pratiques managériales montrent une tendance significative : la majorité des managers efficaces ne s’enferment pas dans un registre unique. Ces quatre styles ne s’excluent pas — ils se complètent.
Quand adopter le management directif ? les situations qui le justifient
Tous les styles de management ne se valent pas dans toutes les situations. Le modèle Hersey-Blanchard le rappelle : le style optimal dépend du niveau de maturité du collaborateur, croisement entre sa compétence technique et sa motivation. Le management directif trouve sa légitimité précisément là où ce niveau est faible.
Les collaborateurs en phase d’apprentissage ou de faible maturité
Selon Hersey et Blanchard, un collaborateur de niveau M1 — peu compétent et peu confiant — a besoin d’un cadre structurant pour progresser. Sans repères clairs, l’ambiguïté des tâches devient source d’anxiété, pas de créativité. Le management directif répond à ce besoin : il balise le chemin plutôt que de laisser le collaborateur le découvrir seul.
Pour évaluer ce niveau de maturité, deux dimensions suffisent : la maîtrise technique du poste et la motivation intrinsèque à s’investir. Dès que les deux progressent, le style doit évoluer. Le management directif n’est pas une sentence, c’est un point de départ.
Les contextes de crise, d’urgence et de sécurité
Un incident de production, une restructuration rapide, une équipe en dérive : ces situations exigent des décisions rapides et des consignes non négociables. La concertation est un luxe que la crise ne permet pas toujours. C’est précisément dans ces moments que le management directif démontre son efficacité opérationnelle.
Même chose lors d’un lancement d’activité : l’organisation est floue, les rôles mal définis, les urgences se multiplient. Un cadre directif provisoire stabilise l’équipe. La nuance est essentielle : ce style reste un outil de crise, pas un mode de management permanent.
Les avantages du management directif bien maîtrisé
Bien appliqué, le management directif n’est pas un défaut managérial. C’est un levier d’efficacité à condition d’être dosé avec discernement.
Clarté des rôles, rapidité d’exécution et efficacité opérationnelle
Le premier bénéfice est la lisibilité. Chaque collaborateur sait ce qu’on attend de lui, dans quel délai et selon quels critères. Les objectifs SMART formulés de façon unilatérale suppriment l’ambiguïté — facteur majeur de perte de temps et d’erreurs. Dans les environnements réglementés ou à fort enjeu de conformité, cette rigueur est une nécessité, pas une option.
Un levier de sécurisation pour les profils juniors
Contrairement à une idée reçue, un encadrement clair peut rassurer un débutant. Face à un poste nouveau, l’absence de directive génère souvent de l’insécurité. Comme le résume Assess Manager : « Le directif peut être exigeant mais juste ; l’autoritaire est rigide et destructeur. » La frontière entre encadrement bienveillant et autoritarisme tient à la posture du manager — pas au style lui-même.
Les limites et risques du management directif excessif
Le management directif mal calibré peut faire basculer une équipe performante vers le désengagement — voire exposer l’entreprise à des risques juridiques réels.
Risques psychosociaux (RPS) : ce que dit la réglementation française
L’article L.4121-1 du Code du travail est explicite : l’employeur est tenu de prendre « les mesures nécessaires pour assurer la sécurité et protéger la santé physique et mentale des travailleurs ». Cette obligation s’étend aux pratiques managériales. Un management excessivement directif — contrôle permanent, absence de reconnaissance, injonctions floues — peut constituer un facteur de stress chronique, d’épuisement professionnel ou de harcèlement moral caractérisé.
L’INRS identifie parmi les indicateurs d’alerte RPS : l’absentéisme inhabituel, la dégradation du climat d’équipe et la multiplication des conflits interpersonnels. La loi relative à la modernisation du dialogue social impose en outre des évaluations de risques régulières, incluant les pratiques managériales.
Désengagement, turnover et perte de créativité
Les études sur les conditions de travail montrent que le style de management figure systématiquement parmi les premiers facteurs de désengagement cités par les salariés. Le contrôle permanent étouffe l’initiative : les profils expérimentés, habitués à l’autonomie, sont les premiers à partir. La perte de créativité suit naturellement — difficile d’innover quand chaque décision remonte au manager.
Le turnover qui en résulte représente un coût direct et indirect pour l’entreprise : recrutement, formation, perte de mémoire organisationnelle. Un management directif chronique sur des profils matures est économiquement contre-productif.
Comment pratiquer le management directif sans tomber dans l’autoritarisme
La frontière entre direction et domination se joue dans les détails du quotidien managérial.
Formuler des objectifs SMART pour cadrer sans écraser
Un objectif vague génère de l’anxiété ; un objectif SMART génère de la clarté. Prenons un exemple concret en onboarding. Dire « occupez-vous du suivi client » est flou. Reformulé en SMART : « Répondre à toutes les demandes entrantes sous 24 heures, avec un taux de résolution en premier contact supérieur à 80 %, d’ici la fin du premier mois. » Le collaborateur sait exactement où il va — et peut mesurer lui-même sa progression.
Maintenir un feedback régulier et une posture d’écoute
Le management directif sain n’exclut pas la parole du collaborateur — il la structure. Un point hebdomadaire de 15 minutes, un feedback factuel après chaque livrable, un espace pour signaler un blocage : ces rituels simples distinguent la direction claire de la micro-gestion oppressive. Reconnaître un effort bien que le résultat soit imparfait reste l’un des gestes managériaux les plus puissants.
Comment évoluer vers un style managérial plus adaptatif
Le management directif n’est pas une identité, c’est une étape. Savoir en sortir est une compétence à part entière.
Identifier le bon moment pour changer de style
Hersey et Blanchard décrivent ce glissement comme naturel : quand un collaborateur atteint le niveau M2 ou M3 — compétence en développement, motivation croissante — le style directif devient contre-productif. Les signaux sont lisibles : le collaborateur prend des initiatives pertinentes, anticipe les problèmes, formule des propositions. Il est temps de basculer vers le style persuasif, puis participatif.
Le management situationnel comme boussole du manager moderne
Le management situationnel n’est pas un idéal inaccessible : c’est la pratique réelle des managers efficaces. Diriger avec discernement, c’est savoir lire la maturité de chaque collaborateur et moduler son registre en conséquence. Le directif y trouve sa place — comme outil parmi d’autres, mobilisé à bon escient, abandonné dès qu’il n’est plus nécessaire.
À retenir
Le management directif est un style légitime, efficace en situation de crise ou face à des collaborateurs débutants — à condition d’être dosé et temporaire. Mal calibré, il expose l’entreprise à des risques psychosociaux réels encadrés par l’article L.4121-1 du Code du travail. Sa maîtrise passe par des objectifs SMART clairs, un feedback régulier et une capacité à évoluer vers un style plus participatif dès que le contexte le permet.
Quel est votre style de management dominant ? faites le test
Connaître son style dominant est le premier pas vers un management plus efficace. Êtes-vous naturellement directif, persuasif, participatif ou délégatif ? La réponse conditionne votre relation aux équipes, votre gestion des crises — et vos angles morts. Répondez aux cinq questions ci-dessous pour obtenir votre profil managérial et des pistes concrètes d’évolution.
Conclusion
Le management directif n’est ni une vertu ni un défaut — c’est un outil. Pertinent pour encadrer un débutant ou piloter une crise, il devient toxique dès qu’il s’installe comme seul registre. Le manager efficace est celui qui sait l’activer, le doser et, surtout, savoir s’en défaire. Identifiez votre style dominant, évaluez la maturité de vos collaborateurs et ajustez votre posture. C’est là que commence le vrai leadership.
Questions fréquentes sur le management directif
Quelle est la différence entre management directif et autoritaire ?
Le management directif structure et sécurise avec des consignes claires et justifiées, tandis que l’autoritaire impose sans écoute ni explication. Comme le souligne Assess Manager : « le directif peut être exigeant mais juste ; l’autoritaire est rigide et destructeur. »
Le management directif est-il adapté au télétravail ?
Les pratiques managériales observées en France montrent que les managers adaptent leur style selon le contexte, privilégiant des approches plus délégatrices à distance. Le management directif reste pertinent en télétravail pour les profils juniors ou en période de crise, mais doit s’assouplir pour préserver l’autonomie des équipes expérimentées.
Quels sont les risques juridiques d’un management directif excessif en France ?
L’article L.4121-1 du Code du travail impose à l’employeur de protéger la santé physique et mentale des salariés. Un management excessivement directif générant stress chronique ou harcèlement moral engage la responsabilité de l’entreprise au titre des risques psychosociaux.
Comment savoir si mon style de management est trop directif ?
Les signaux d’alerte sont une augmentation du turnover, une baisse d’engagement ou des remontées de mal-être. L’Anact recommande d’instaurer des moments informels où les barrières hiérarchiques s’allègent, afin de rééquilibrer la relation managériale.
Le management directif peut-il coexister avec la bienveillance ?
Oui : l’IGAS précise qu’un bon management peut être directif tout en accordant reconnaissance et autonomie aux salariés, à condition d’adapter son style aux besoins des équipes et aux contextes opérationnels.
Dans quels secteurs le management directif est-il le plus répandu ?
L’IGAS (2025) relève que 58 % des pratiques managériales observées s’inscrivent dans un registre directif, avec une prévalence marquée dans les secteurs industriels, logistiques et de la construction, où la sécurité opérationnelle et la coordination rapide des équipes l’imposent naturellement.
Gérer la paie représente l’un des défis les plus redoutés au sein des services ressources humaines. Derrière chaque bulletin de salaire se cache une mécanique complexe mêlant variables chiffrées, réglementations strictes et suivi administratif lourd. Beaucoup sous-estiment la technicité de cette tâche, jusqu’au jour où une erreur de calcul ou un retard de déclaration apparaît. À ce moment-là, les conséquences financières et le climat social de l’entreprise se tendent immédiatement.
Se passer d’outils spécialisés ou s’entêter à travailler sur des fichiers Excel volants expose les entreprises à des risques majeurs. Voyons pourquoi le traitement de la paie sans solution dédiée devient rapidement ingérable pour un gestionnaire.
Quelles sont les spécificités de la gestion de la paie ?
Avant même de parler de solutions numériques, il faut comprendre la complexité du bulletin de salaire en France. C’est un des systèmes les plus mouvants d’Europe. Le gestionnaire de paie doit jongler chaque mois avec des dizaines de variables : contrats à temps partiel, heures supplémentaires, gestion des absences, primes d’ancienneté ou encore règles spécifiques liées au prélèvement à la source. Rien n’est jamais linéaire, et chaque salarié représente un cas particulier à traiter individuellement.
Quels sont les risques concrets d’une gestion manuelle ?
Le manque d’outils adaptés ou l’utilisation de logiciels obsolètes engendre des erreurs en cascade qui coûtent cher à l’entreprise :
Erreurs de saisie : Un chiffre mal retranscrit et c’est tout le net à payer qui est faussé.
Retards déclaratifs : Les organismes sociaux n’attendent pas. Un retard de DSN (Déclaration Sociale Nominative) entraîne des pénalités financières immédiates.
Défaut de conformité : Les taux de cotisations, le SMIC et les plafonds de la sécurité sociale changent constamment. Travailler sans mise à jour automatique, c’est s’exposer à un redressement fiscal ou URSSAF.
Perte de confiance : Les salariés sont extrêmement sensibles à la justesse de leur rémunération. Un bulletin erroné dégrade instantanément la relation managériale.
Internaliser ou déléguer : la question du coût et de l’organisation
Pour s’en sortir, deux écoles s’affrontent. D’un côté, les structures qui choisissent d’installer un logiciel puissant pour tout gérer en interne. De l’autre, les dirigeants de TPE et PME qui préfèrent couper court à la complexité administrative en confiant cette mission à un tiers. Avant de trancher, il est essentiel de budgétiser ces démarches et de comparer le tarif externalisation paie avec le coût de revient d’une gestion interne (temps passé, prix des licences, formation).
Déléguer la production des bulletins de salaire à un prestataire spécialisé offre une sécurité légale immédiate. Le chef d’entreprise se libère de la veille juridique permanente et se concentre sur son cœur de métier, tout en sachant que ses déclarations sociales sont transmises dans les temps. Attention toutefois à choisir un partenaire réactif, car l’employeur reste juridiquement responsable de la conformité des informations transmises aux salariés.
Le rôle des outils numériques dans la simplification de la paie
Si l’entreprise fait le choix de garder la main sur ses processus RH, l’adoption d’un véritable logiciel de paie moderne change radicalement le quotidien des équipes. Les calculs de cotisations complexes, la génération des fichiers de virement bancaire et la télétransmission de la DSN deviennent des opérations automatisées et sécurisées.
Un outil cloud de nouvelle génération apporte deux bénéfices majeurs :
Une mise à jour réglementaire en temps réel
Plus besoin de passer des heures à éplucher le Code du travail ou les modifications des conventions collectives. Le logiciel intègre les évolutions légales de manière transparente. Le gestionnaire travaille toujours sur des bases juridiques fiables, ce qui limite drastiquement le taux d’erreur avant l’édition finale des documents.
Une sécurité accrue pour les données RH
Les informations liées aux salaires sont par nature confidentielles et sensibles. Les outils numériques permettent de sectoriser les accès via des profils utilisateurs stricts, garantissant que seuls les collaborateurs autorisés puissent consulter les dossiers. De plus, la centralisation des données permet de faire communiquer la paie avec les autres modules de l’entreprise, comme la gestion des congés payés ou la comptabilité générale, évitant ainsi les doubles saisies chronophages.
Le SMIC est revalorisé de 2,41 % à compter de lundi 1er juin 2026. L’arrêté du 22 mai 2026, publié au Journal officiel du 24 mai, applique le mécanisme d’indexation automatique prévu par le Code du travail lorsque l’inflation sur les bas revenus franchit le seuil de 2 % depuis la dernière revalorisation.
Nouveaux montants
Le taux horaire brut passe de 12,02 € à 12,31 €. Le SMIC net horaire 2026 s’établit à environ 9,74 €. Sur la base d’un temps plein à 35 heures hebdomadaires :
SMIC mensuel net : environ 1 477,93 € (contre 1 443,11 €)
Minimum garanti : 4,35 €
Une mise à jour à anticiper côté paie
Pour les prestataires RH et les services paie internes, la revalorisation impose plusieurs ajustements pour la paie de juin :
mise à jour du paramétrage paie (taux horaire et plafond mensuel),
vérification de chaque salarié actuellement rémunéré dans la fourchette 12,02 € — 12,31 €,
recalcul des rémunérations des apprentis et contrats de professionnalisation, indexées en pourcentage du SMIC,
contrôle des minima conventionnels désormais potentiellement inférieurs au nouveau SMIC, à porter au niveau du plancher légal.
L’effet sur la masse salariale est modeste pour les entreprises peu exposées aux bas salaires, mais le risque de redressement Urssaf en cas d’oubli reste important : le contrôle du respect du SMIC est une vérification systématique.
Pour aller plus loin
Le détail complet des grilles par âge, statut et durée du travail est disponible sur la page de référence du Blog RH consacrée au SMIC 2026. La communication officielle gouvernementale figure sur info.gouv.fr.